Dans le domaine des produits structurés, où la complexité rencontre l'innovation, la compréhension et la gestion du risque émetteur ne sont pas seulement prudentes, elles sont essentielles.
Le risque émetteur, c'est la probabilité qu'une entité, comme une banque ou une institution financière, émettant un produit financier devienne incapable de remplir ses engagements financiers. Une appréhension claire de ce risque est essentielle pour naviguer dans un environnement financier évolutif et protéger ses investissements des turbulences potentielles.
Qu'est-ce que le Risque Émetteur ?
Le risque émetteur peut être défini comme le danger qu'un émetteur de titres financiers ne puisse honorer ses obligations. Cela peut entraîner pour l'investisseur la perte d'une partie, voire de la totalité, de son capital investi. Ce risque concerne une gamme de produits financiers, dont les produits structurés qui combinent souvent des instruments dérivés avec d'autres investissements.
Des exemples historiques, tels que la crise financière de 2008, montrent que même les établissements financiers les plus robustes peuvent être vulnérables, mettant en péril les investissements de ceux qui leur font confiance.
Les origines du risque émetteur
Le risque émetteur résulte de divers facteurs, incluant les conditions macroéconomiques comme les récessions, les crises politiques, ou les changements réglementaires. Les difficultés spécifiques à une entreprise, telles qu'une mauvaise gestion ou une stratégie commerciale inadaptée, peuvent aussi augmenter ce risque.
Les périodes de récession, par exemple, peuvent affecter la capacité des entreprises et institutions financières à générer des revenus, augmentant ainsi leur risque de devenir insolvables. Les turbulences politiques ou les changements réglementaires peuvent également avoir un impact direct sur la santé financière des émetteurs.
Vulnérabilité des produits structurés face au risque émetteur
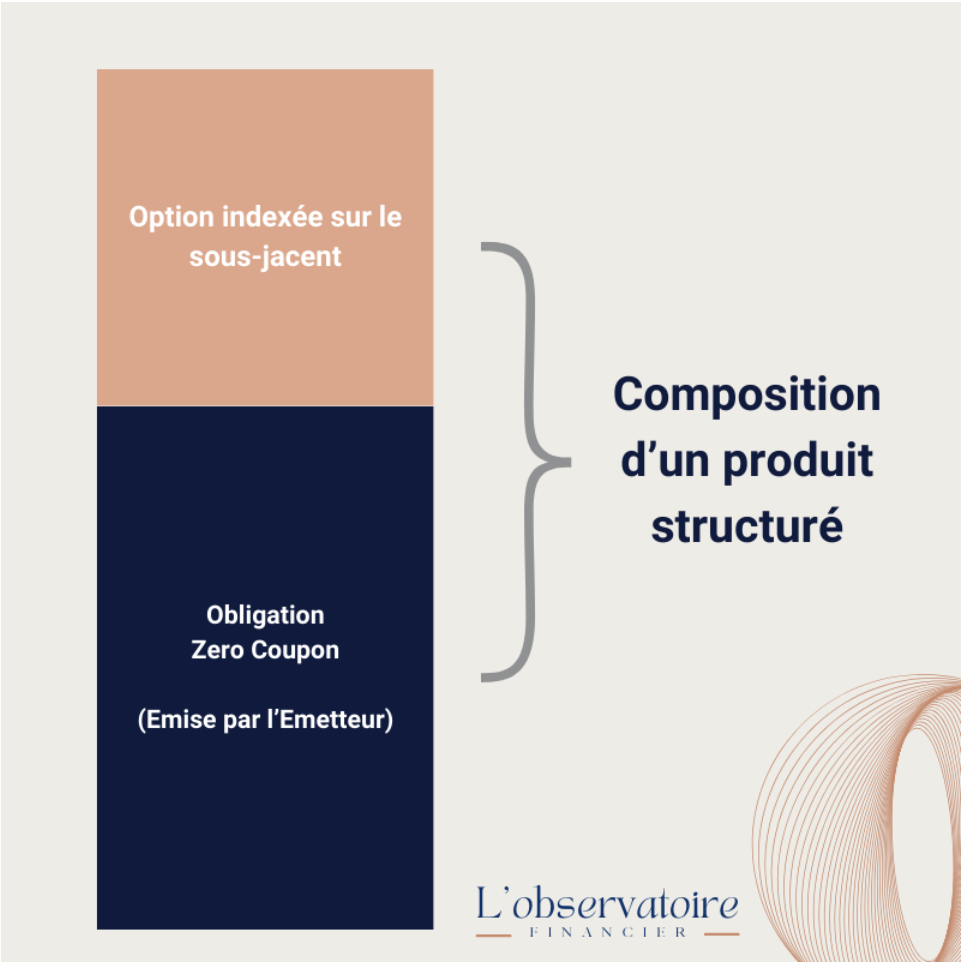
Les produits structurés, appréciés pour leur capacité à personnaliser les profils de risque et de rendement, sont sensibles à divers facteurs de risque, dont le risque émetteur. Leurs deux composants principaux, les options et les obligations, sont particulièrement affectés par la solvabilité de l'émetteur.
Le Rôle des Obligations Zéro Coupon
Les obligations zéro coupon sont des instruments financiers uniques. Comme leur nom l'indique, elles ne versent pas de coupons ou d'intérêts périodiques. Au lieu de cela, elles sont émises à un prix inférieur à leur valeur nominale et remboursées à leur valeur nominale à l'échéance. Cette différence entre le prix d'achat et le montant du remboursement représente le rendement pour l'investisseur.
La valeur nominale d’une obligation représente le montant comptable exact attribué au débiteur (c'est-à-dire à l’emprunteur) au moment où il emprunte. Cette somme est ensuite divisée en plusieurs coupons, permettant de connaître la valeur nominale de l’obligation. Cette valeur nominale peut évoluer, selon que le nombre d’actions augmente ou diminue.
La relation entre les obligations zéro coupon et le risque émetteur est intrinsèque.
Étant donné qu'elles dépendent entièrement du remboursement à l'échéance pour générer un rendement, la solvabilité de l'émetteur devient un facteur critique. Si l'émetteur rencontre des difficultés financières ou fait faillite, la capacité à rembourser l'obligation à son plein montant nominale est compromise, entraînant ainsi des pertes pour les investisseurs. Le prix et l'attractivité des obligations zéro coupon sont également influencés par les taux d'intérêt et les primes de risque de crédit.
Lorsque les taux d'intérêt sont élevés, les Zero Coupon deviennent plus abordables, car ils doivent être vendus à un prix inférieur pour rester compétitifs. Parallèlement, une prime de risque élevée - le supplément exigé par les investisseurs pour compenser le risque accru associé à un émetteur donné - peut également réduire le prix d'émission des Zero Coupon.
Cependant, cela peut être un piège : une prime de risque élevée peut signaler une solvabilité douteuse de l'émetteur, augmentant le risque pour l'investisseur.
En outre, les obligations zéro coupon dans les produits structurés jouent un rôle double : elles offrent une opportunité de rendement, mais en même temps, elles sont un baromètre de la santé financière de l'émetteur.
Les investisseurs doivent donc évaluer soigneusement la solvabilité de l'émetteur, ainsi que l'environnement des taux d'intérêt et les primes de risque associées, pour prendre des décisions d'investissement éclairées dans le cadre de produits structurés.
L'Importance de l'option dans les produits structurés
Au-delà des obligations zéro coupon, l'autre élément fondamental des produits structurés est l'option. Cette composante est essentielle pour comprendre la dynamique et la valeur de ces instruments financiers.
L'option dans un produit structuré confère le droit, mais pas l'obligation, d'acheter ou de vendre un actif sous-jacent à un prix déterminé à une date ou pendant une période spécifique. Elle permet donc de personnaliser le profil de risque et de rendement du produit structuré, offrant ainsi une flexibilité et des possibilités d'ajustement en fonction des objectifs et des tolérances au risque de l'investisseur.
L'interaction entre l'option et le risque émetteur est subtile mais significative. La valeur de l'option est largement influencée par la volatilité du sous-jacent, mais également par la crédibilité de l'émetteur. Si le marché commence à douter de la solvabilité de l'émetteur, cela peut affecter la perception de la valeur intrinsèque de l'option, même si le sous-jacent reste stable.
Prenons un exemple concret :
Supposons qu'un produit structuré inclue une option sur une action d'une entreprise bien établie. Si l'émetteur du produit structuré (généralement une institution financière) fait face à des difficultés financières ou à des rumeurs de solvabilité douteuse, la confiance des investisseurs dans la capacité de l'émetteur à honorer ses engagements en matière d'option peut diminuer. Cela peut entraîner une dépréciation du prix de l'option, indépendamment de la performance de l'action sous-jacente. Le rendement global du produit structuré pourrait être affecté négativement, malgré la stabilité ou la performance positive de l'actif sous-jacent.
Inversement, si la solvabilité de l'émetteur est perçue comme forte, la valeur de l'option peut être renforcée, augmentant ainsi le potentiel de rendement du produit structuré. Cela souligne l'importance pour les investisseurs de ne pas seulement évaluer le sous-jacent de l'option, mais aussi de considérer la santé financière et la réputation de l'émetteur lorsqu'ils investissent dans des produits structurés.
Évaluer et mesurer le risque émetteur
Cette évaluation repose principalement sur deux piliers : les notations de solvabilité et les écarts de crédit.
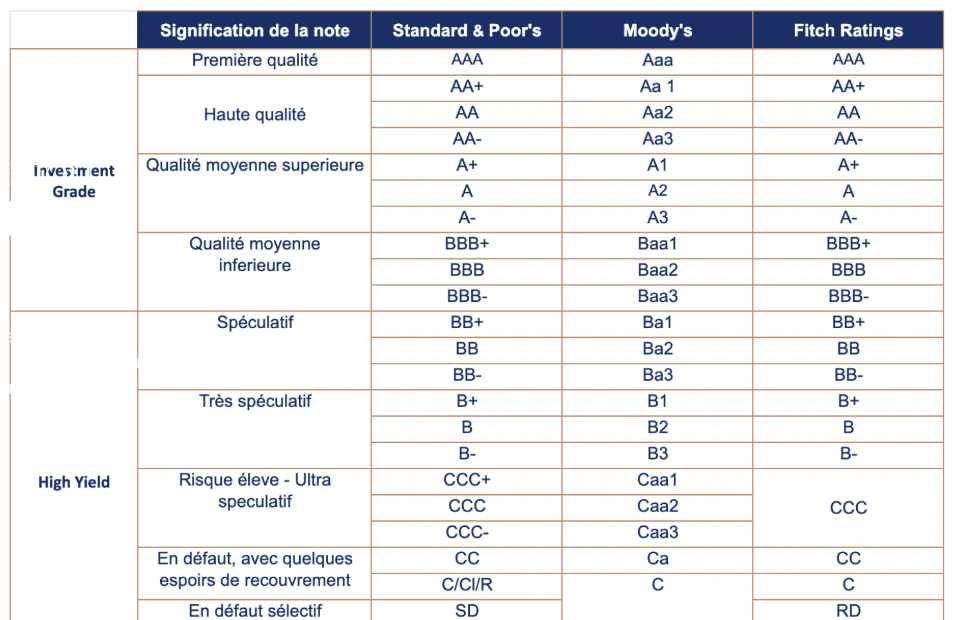
Les notations de solvabilité, fournies par des agences de rating reconnues telles que Moody's, S&P et Fitch, jouent un rôle essentiel dans l'évaluation du risque émetteur. Ces notations reflètent la capacité et la volonté d'un émetteur à honorer ses obligations financières. Une note élevée indique une faible probabilité de défaillance, tandis qu'une note faible suggère un risque plus élevé.
Les écarts de crédit, quant à eux, représentent la différence de rendement entre une obligation d'État (considérée comme sans risque) et une obligation émise par une entreprise ou une institution financière (avec risque). Un écart de crédit plus large indique une perception accrue du risque de l'émetteur, exigeant ainsi un rendement plus élevé pour compenser les investisseurs pour ce risque supplémentaire.
En France, l'importance des agences de rating est indéniable. Ces agences fournissent des évaluations indépendantes qui aident les investisseurs, y compris les institutions financières et les conseillers financiers, à prendre des décisions éclairées. Elles jouent également un rôle crucial dans la surveillance du marché, en fournissant des analyses régulières sur la santé financière des émetteurs.
Les Signaux d'Alerte du Risque Émetteur
Identifier les signaux d'alerte du risque émetteur nécessite une surveillance attentive des tendances du marché et une analyse rigoureuse de la performance des émetteurs. Parmi les indicateurs clés figurent un élargissement soudain des écarts de crédit, des changements dans les notations de solvabilité, ou des nouvelles concernant des difficultés financières ou des changements négatifs dans la gestion d'une entreprise. En outre, les changements dans la législation financière ou les conditions économiques globales peuvent également signaler un risque émetteur accru.
Instruments et Stratégies de Couverture
Pour se prémunir contre le risque émetteur, plusieurs instruments et stratégies de couverture sont disponibles. Les "Collateral Secured Instruments" (COSI), introduits en 2009, offrent une forme de protection en garantissant que les investisseurs soient remboursés même en cas de défaillance de l'émetteur. Ces instruments sont soutenus par des garanties, ce qui réduit le risque de perte pour l'investisseur.
D'autres stratégies de gestion du risque émetteur incluent la diversification du portefeuille, où les investissements sont répartis entre plusieurs émetteurs pour minimiser l'exposition à un seul émetteur. De plus, les investisseurs peuvent opter pour des produits structurés avec des clauses de protection intégrées, telles que des limites sur la perte maximale ou des garanties partielles de capital. (Voir notre article sur les Produits structurés à capital garanti)
En utilisant ces outils et techniques, les investisseurs peuvent mieux naviguer dans le paysage complexe des produits structurés et protéger leurs investissements contre les aléas financiers.
Conclusion
En conclusion, la gestion du risque émetteur dans les investissements structurés exige une évaluation rigoureuse, une diversification stratégique et une vigilance continue. L'avenir promet une plus grande transparence et des réglementations plus strictes, avec l'évolution technologique jouant un rôle croissant dans la prédiction et la gestion de ce risque. Adopter une approche prudente et bien informée est essentiel pour protéger ses investissements et saisir les opportunités dans un environnement financier en évolution.
Pour découvrir les autres risques liés aux produits structurés nous vous invitons à lire notre article détaillé sur le sujet : Les risques liés aux produits structurés
Cette analyse est produite par L'Observatoire Financier, Cabinet de Conseil en Investissements Financiers (CIF) enregistré à l'ORIAS sous le n°21006214. Elle constitue une analyse indépendante et ne constitue ni une recommandation personnalisée, ni un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement en produits structurés comporte un risque de perte en capital. Ne souscrivez jamais un produit que vous ne comprenez pas.