La performance d'un produit structuré repose souvent sur la performance de l'indice "sous-jacent". Parmi les différents types de sous-jacents existants, nous aborderons ici les indices synthétiques, spécifiquement ceux qualifiés de "à décrément".
Ces indices, bien que fréquemment utilisés, sont parfois mal compris. Ils sont pourtant essentiels, influençant tant la réalisation potentielle du gain que les conditions de remboursement anticipé (autocall) ou à échéance du produit.
Cet article vise à éclaircir la nature et l'impact de ces indices à décrément.
Indices à décrément : Définition
Dans le contexte des indices classiques tels que le CAC40 ou l'indice EUROSTOXX 50, la fluctuation des dividendes est principalement due à la performance variable des entreprises qui les composent et à leur politique de distribution de revenu.
Cette variabilité rend difficile la prévision des dividendes et donc la fixation des coupons (attractifs) par les banques émettrices dans les produits structurés.
Les indices à décrément répondent à ce besoin de prévisibilité. Ils sont conçus comme des indices synthétiques avec un niveau de dividende fixe et prédéfini, se substituant aux dividendes réels de l'indice classique auquel il se rattache. Cela permet aux émetteurs de proposer des rendements potentiellement attrayants.
Bien que cette approche facilite la prévision des versements de dividendes sur la durée du produit structuré, elle entraîne un différentiel de performance entre l'indice classique (=l'indice de référence) et l'indice synthétique, ce qui peut influencer la performance globale du produit sur le long terme et donc la réalisation de ces gains perçus comme attractifs.
Quels sont les avantages et inconvénients des indices décrément ?
Dans différents scénarios de marché, les indices à décrément ont des implications distinctes :
Marché baissier :
L'écart entre les dividendes réels de l'indice de référence (en générale plus bas) et les dividendes synthétiques (fixés plus hauts) entraîne une sous-performance de l'indice synthétique.
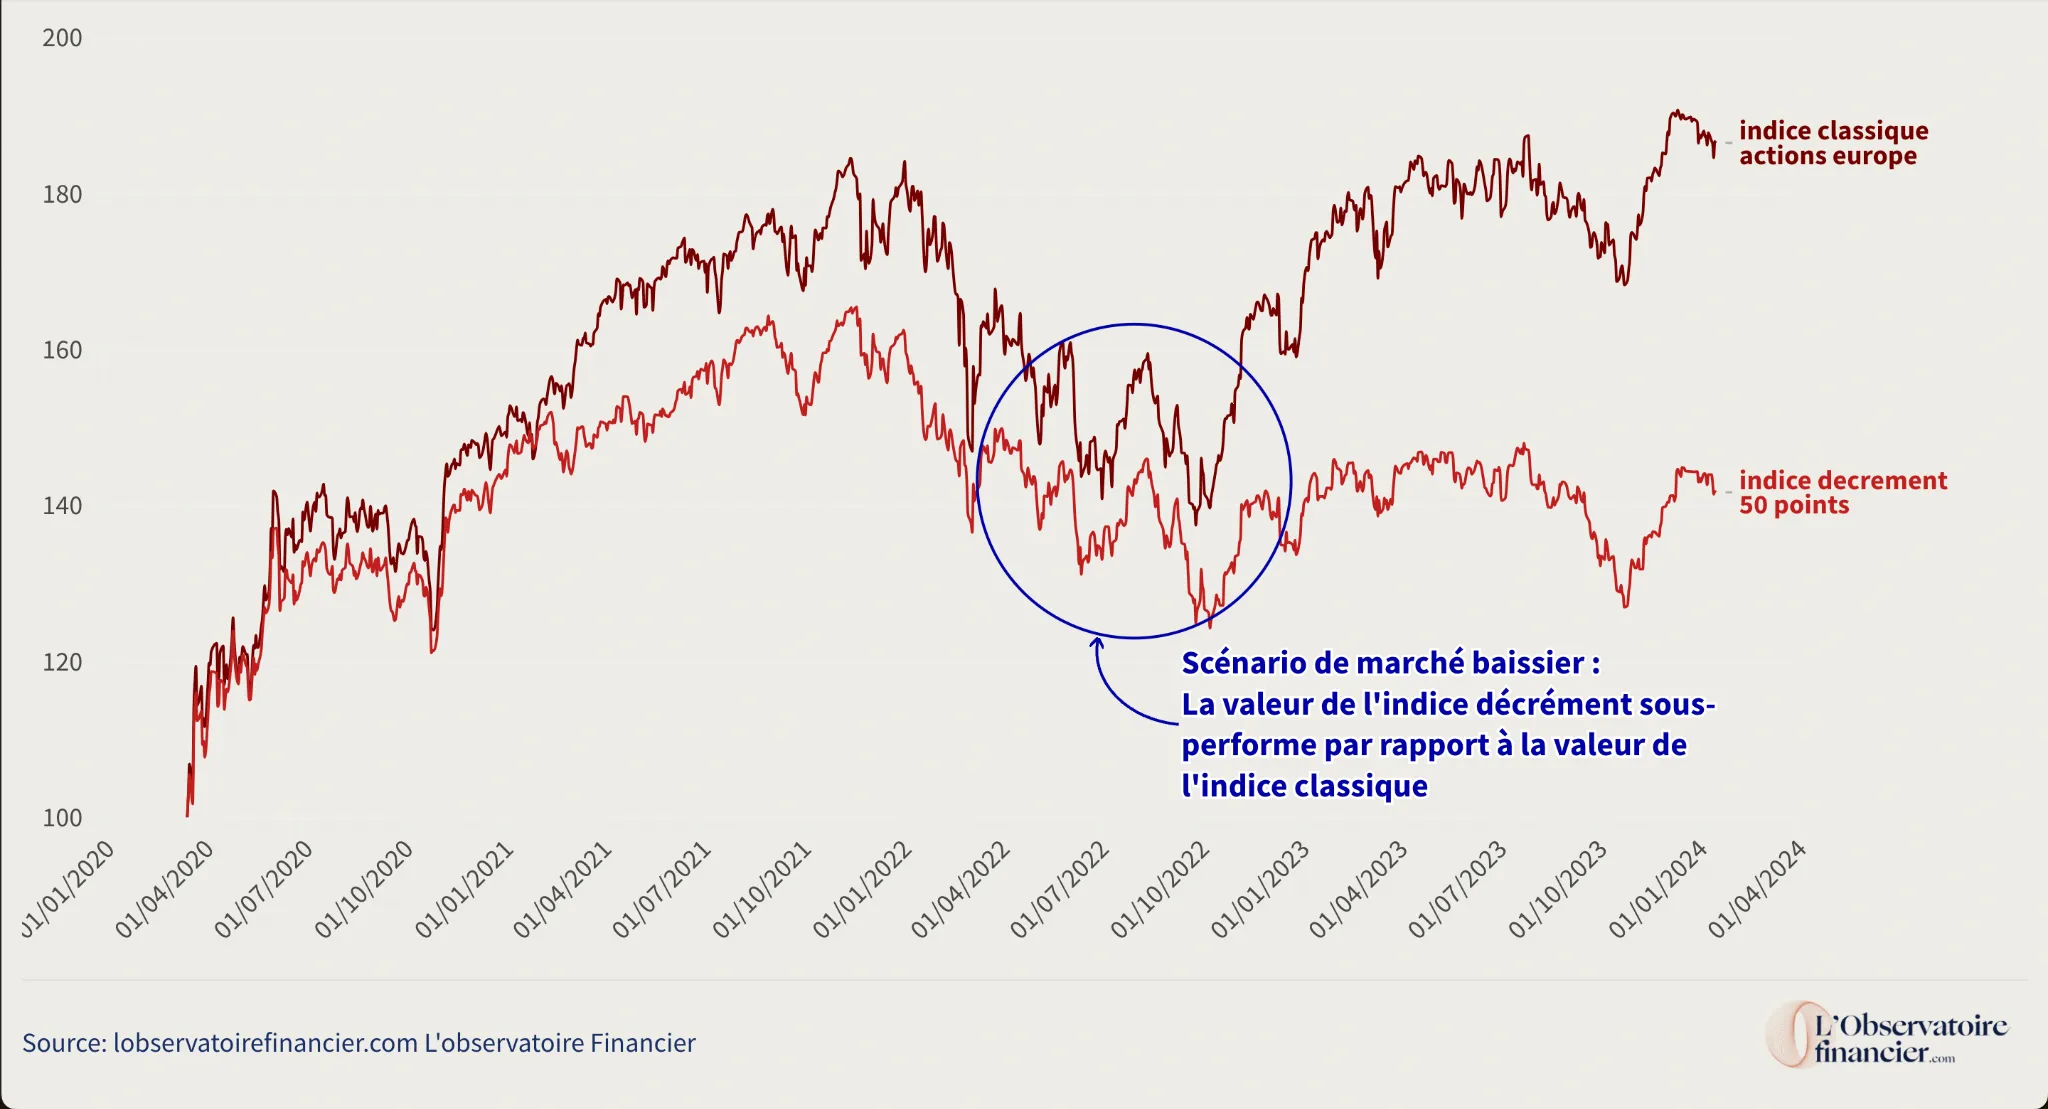
Les indices à décrément dans un scénario de marché baissier
Exemple :
- Sur les dernières années les dividendes réels sur les actions européennes étaient autours de 2,5%
- Sur une bonne partie des indices à décrément les dividendes synthétiques sont fixés à 5%.
- Cela crée un écart négatif de 2,5%, ce qui implique une sous-performance de l'indice synthétique pour compenser.
- Si cet écart persiste, cela accélère la baisse de l'indice au fil du temps, comme le démontre le graphique ci-dessous
Marché stable :
La valeur souvent élevée des dividendes synthétiques, comparée aux dividendes réels de l'indice de référence, peut empêcher une reprise rapide de l'indice synthétique, surtout si le dividende est comptabilisé en points et que la valeur de l’indice est inférieure à 1000 points. (voir plus bas – Comment est construit un indice à décrément)
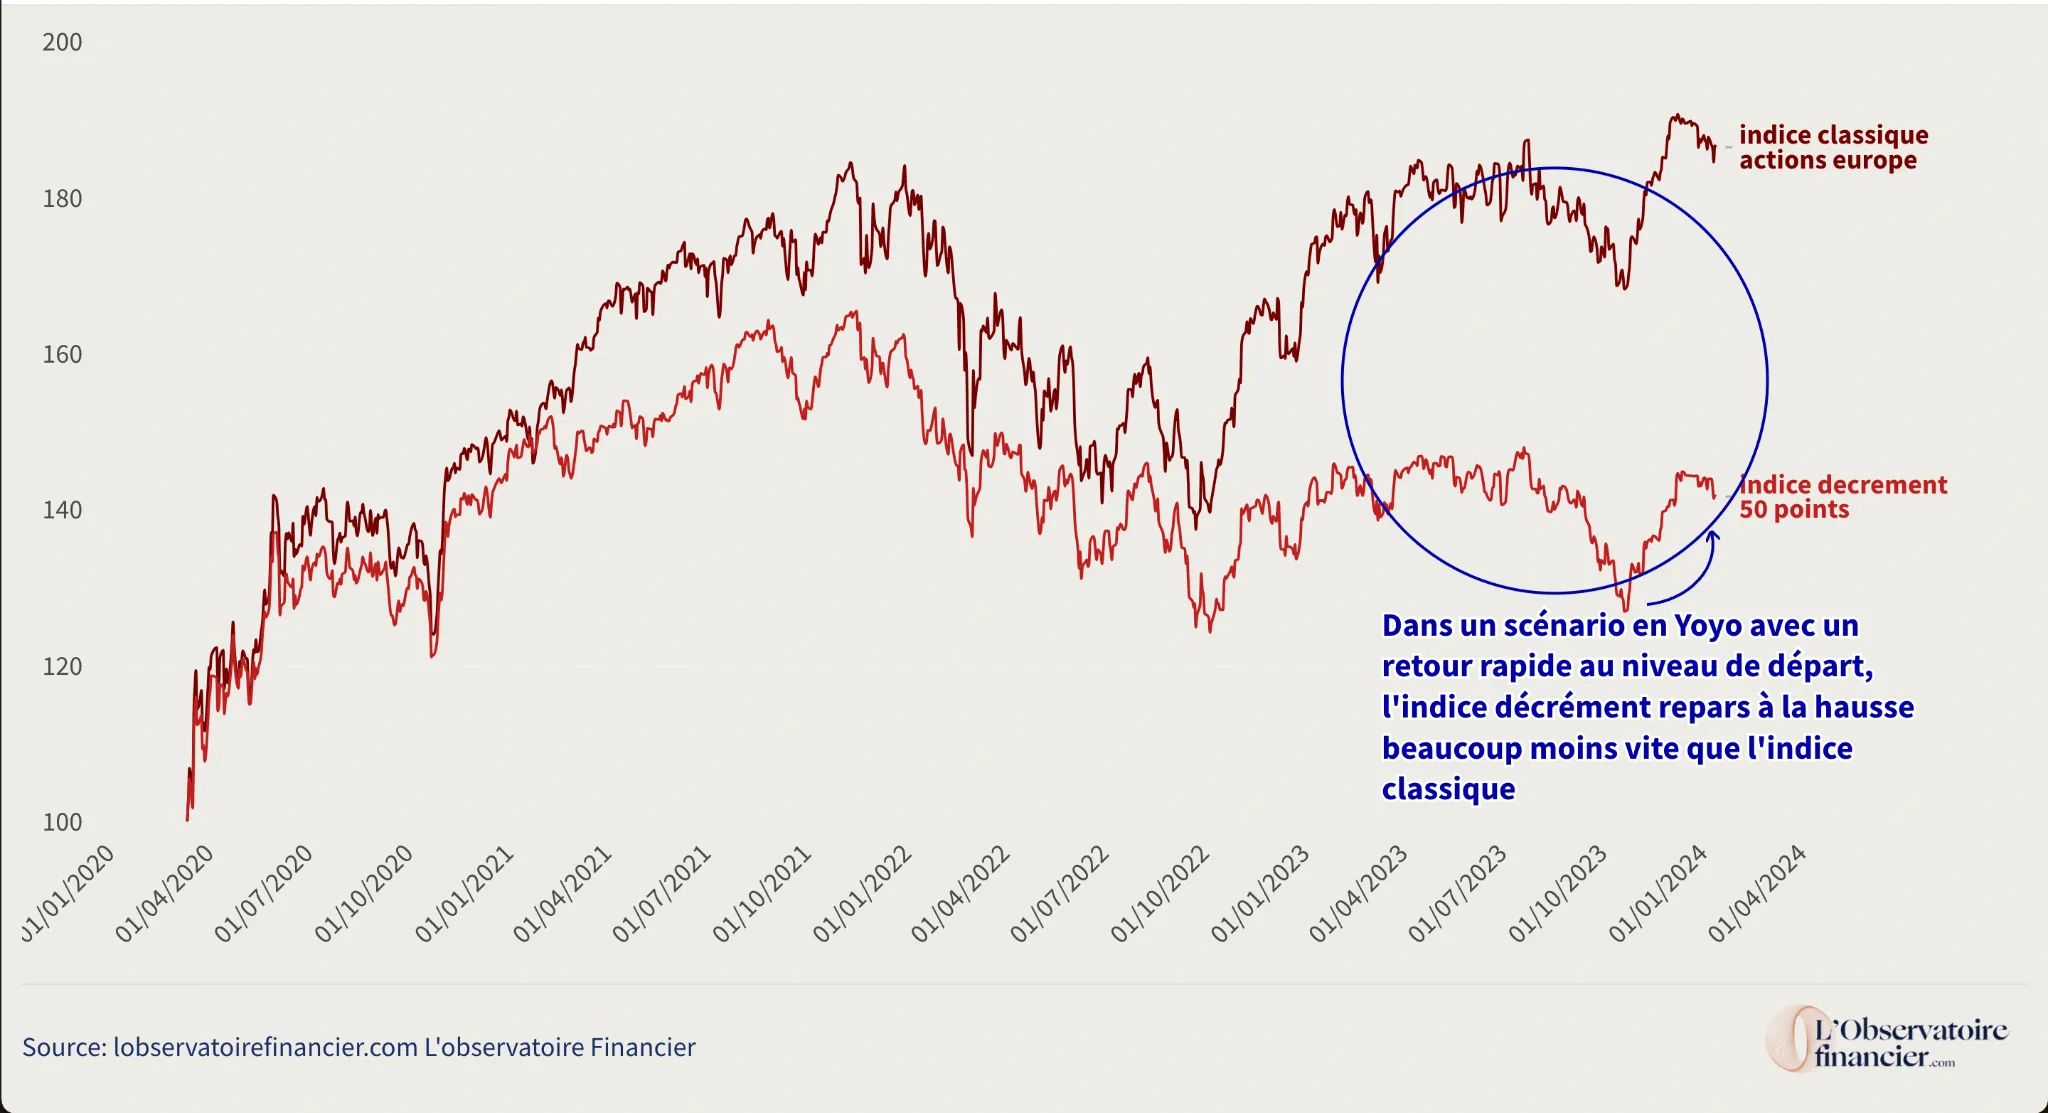
Les indices à décrément dans un scénario de marché stable
Marché haussier :
Si les dividendes réels surpassent les dividendes synthétiques, cela crée un différentiel positif, impactant favorablement la performance de l'indice à décrément.
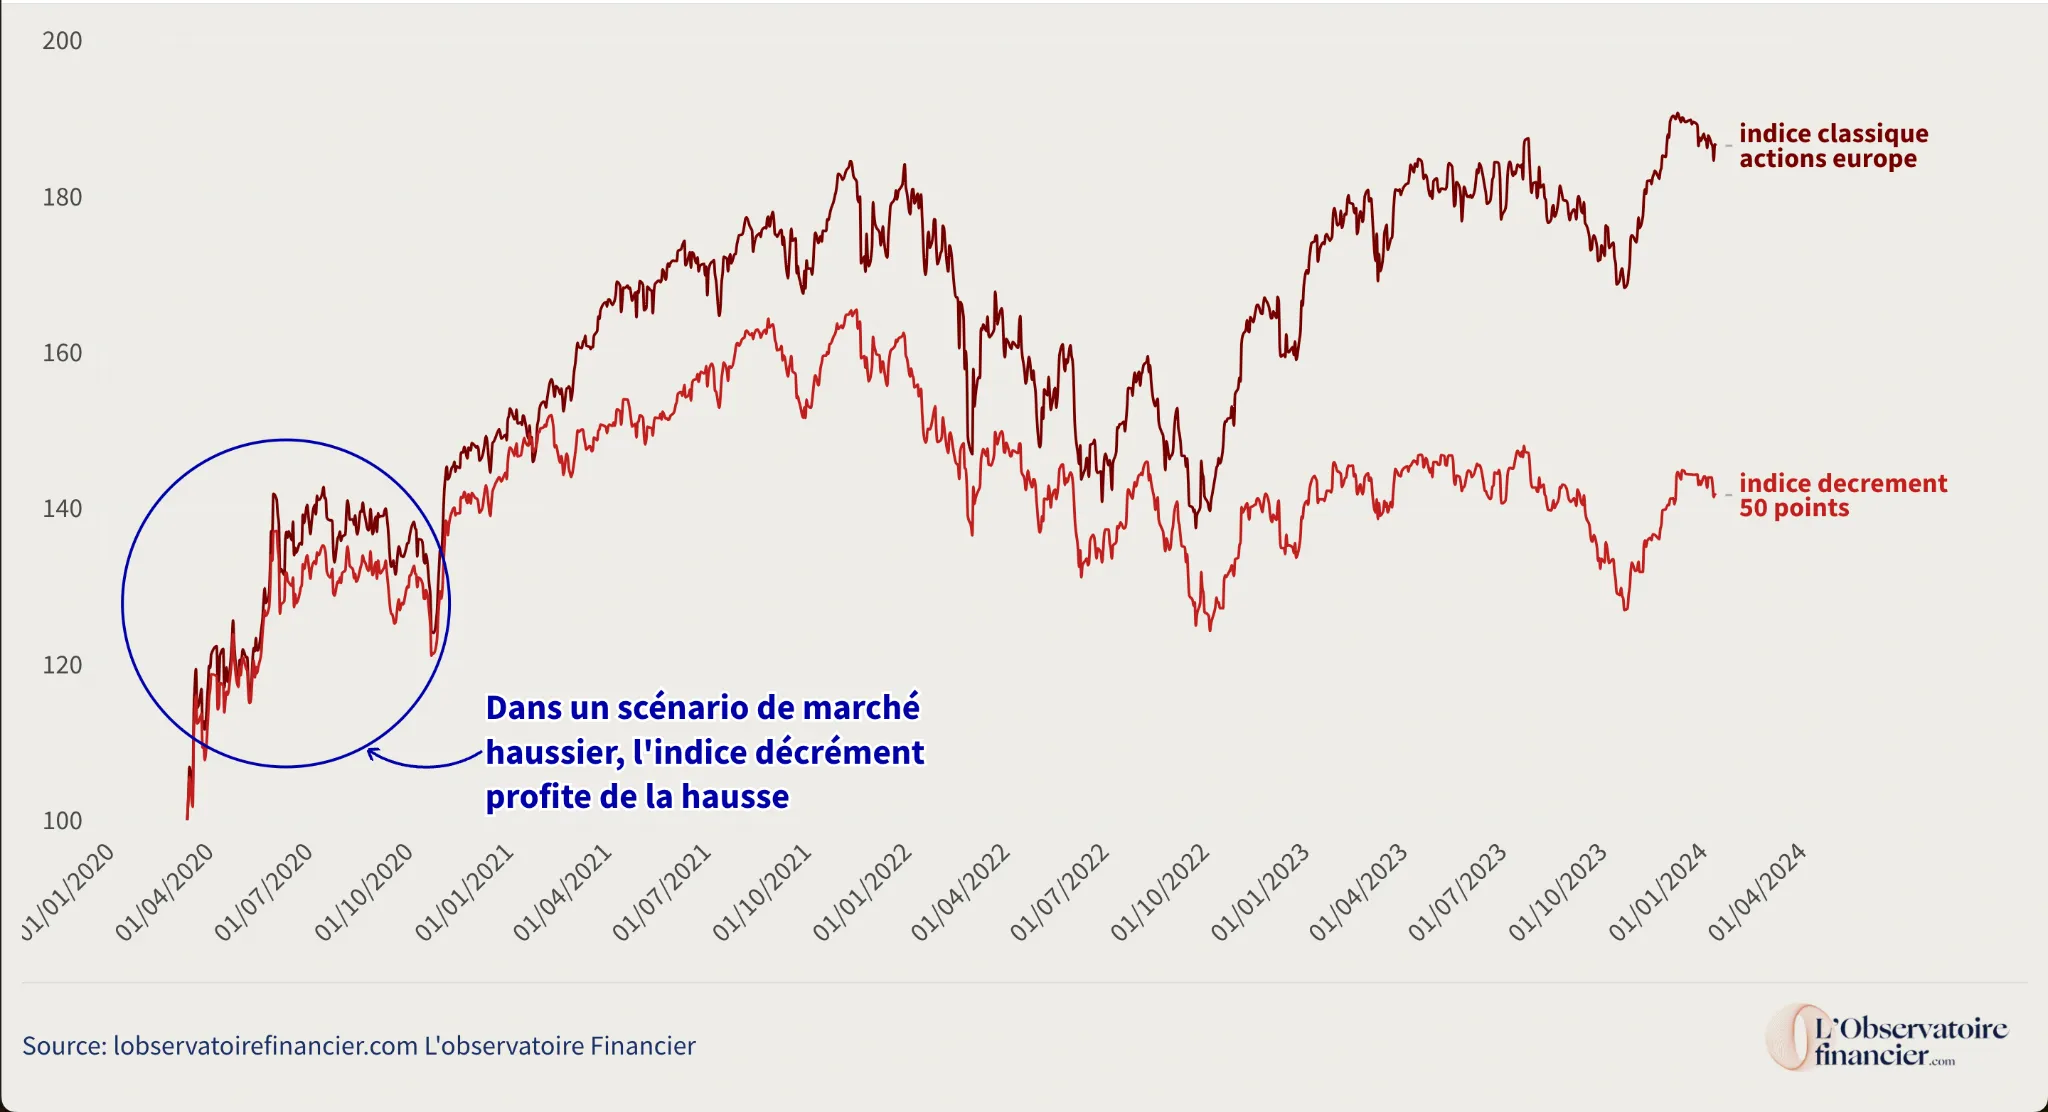
Les indices à décrément dans un scénario de marché haussier
Le tout, comme vous l'aurez compris, est avant tout d'analyser la construction de l'indice à décrément, son rapport à l'indice parent (l'indice classique ou indice de référence), la performance de ces indices et les conditions économiques actuelles tout en gardant à l'esprit sa propre tolérance au risque face aux changements économiques futurs.
Exemple d’un produit structuré autocall basé sur un indice à décrément
Rappel de ce qu’est un produit structuré autocall : La caractéristique principale d’un produit structuré autocall est la possibilité d'un remboursement anticipé (autocall), c'est-à-dire que le produit peut être clôturé avant son échéance si certaines conditions prédéfinies, souvent liées à la performance du sous-jacent, sont remplies. Cela offre la chance de réaliser des gains avant terme, mais implique aussi des risques spécifiques liés à la structure du produit et au sous-jacent choisi.
Pour mieux comprendre l’impact d’un indice décrément sur le rendement d’un produit structuré, prenons un exemple.
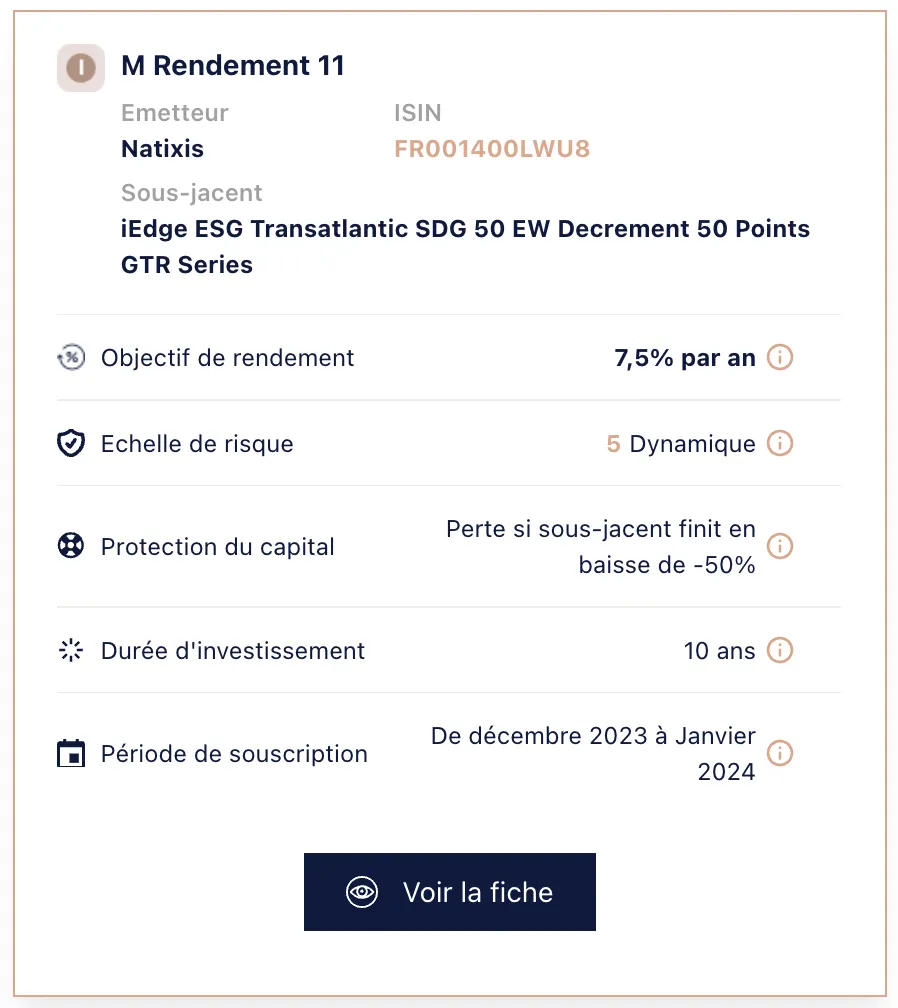
Fiche d'identité du produit :
- Nom du Produit : M Rendement 11
- Emetteur : Natixis
- Distributeur principale : Meilleurtaux
- Sous-jacent : iEdge ESG Transatlantic SDG 50 EW Decrement 50 Points GTR Series
Description du produit :
Le gain potentiel du produit est de 1,875% par trimestre (équivalent à 7,5% par an), ce qui peut sembler très attractif. Néanmoins la réalisation de ce gain est conditionnée par les performances du sous-jacent.
🔗 Voir notre avis sur M Rendement 11
Les conditions sont les suivantes :
- Le produit a une durée de vie de 10 ans,
- il peut cependant être rappelé par anticipation à partir du 4ème trimestre, puis à des dates de constatation trimestrielles, si la valeur du sous-jacent est supérieure ou égale à 90% de son niveau initial au moment de la souscription. (En date du 23/01/2024 - la valeur de l’indice est de 854.7840 points)
- Si les conditions se réalise, l’investisseur reçoit le montant total du capital investi + la somme des coupons trimestriels de 1,875% depuis souscription.
Au regard du contexte actuel, le rappel anticipé qui garantit le capital & le versement des coupons de manière anticipée a-t-il des chances de se réaliser ?
-
Rappelons que l’indice réduit sa valeur de 50 points chaque année, remplaçant ainsi les dividendes réels de l'indice de référence, ce qui représente une déduction de 5.85% (basé sur la valeur de l'indice au 24 Janvier 2024)
-
La valeur moyenne des dividendes réels des valeurs qui compose l’indice iEdge ESG Transatlantic EW 50 sur les dernières années, est d’environ 2,80%
-
Le différentiel est donc de 3%
-
Si ce différentiel persiste sur les prochaines années, de par le niveau élevé du dividende synthétique, cela accélère la baisse de l’indice surtout si le dividende est comptabilisé en points et la valeur de l’indice reste inférieur à 1000.
-
Si ce niveau se maintient sur les 10 prochaines années, cela impliquerait une sous-performance de 35,09% de l’indice sous-jacent du produit structuré.
* Les performances passées ne présagent pas des performances futures
Les conditions de rappel anticipé du produit structuré qui implique une baisse maximum de 10% de l’indice ont très peu de chances de se réaliser au fur et à mesure que les années passent .
A part le scénario de hausse des marchés de plus que 3%, tous les autres scénarios font baisser la valeur de l’indice et le dividende en point fait accélérer cette baisse.
En résumé un investisseur qui joue la réalisation du rappel anticipé fait un pari sur une hausse des marchés sur les premières années du produit.
En cas de non-réalisation de ce scénario, l’investisseur doit donc attendre l’échéance du produit.
Regardons donc de plus près les conditions de remboursement à échéance du produit
Si la valeur de l'indice est supérieure ou égale à 90% de sa valeur initiale, l'investisseur reçoit 175% de son capital initial.
- Comme nous l’avons vu, il est très peu probable qu’à l’échéance de 10 ans le sous-jacent est conservé sa valeur initiale ou n’est baissé que de 10%.
Si la valeur de l'indice est comprise entre 90% et 50% de sa valeur initiale, l'investisseur récupère la totalité de son capital.
- Scénario probable, dans ce cas vous avez bloqué votre capital durant 10 ans et n’avez perçu aucun gain
Si la valeur de l'indice est inférieure ou égale à 50% de sa valeur initiale, l'investisseur reçoit son capital diminué de la même proportion que la baisse de l'indice.
- Scénario également probable en cas de marché baissier (et l’épisode COVID nous rappelle que nous ne sommes à l’abri de rien), dans ce cas vous ne récupérez qu’une partie de votre capital initial puisque ce dernier a été amputé proportionnellement par rapport à la baisse de l’indice. Imaginons qu’il est subit une baisse de 50%, vous ne recevrez que 50% de votre capital investi
Comment est construit un indice à décrément ?
Lors de la création d'un indice à décrément à partir d'un indice parent plusieurs éléments essentiels sont pris en considération :
1. Le type de décrémentation
Le type de décrémentation fait référence à la méthode utilisée pour calculer la réduction de l'indice provenant du dividende. Il existe deux principaux types :
-
Pourcentage de Décrémentation Fixe (en pourcentage): Cette approche implique une réduction régulière en pourcentage de la valeur de l'indice. Par exemple, un décrément de 5% par an signifie que chaque année, l'indice est retranché de 5% de sa valeur.
-
Décrément Fixe en Points : Dans ce cas, une quantité spécifique de points est déduite de la valeur de l'indice à des intervalles prédéfinis, généralement chaque année. Par exemple, un décrément de 50 points par an signifie que 50 points sont soustraits à l'indice chaque année.
Les deux types de décrémentation semblent équivalents, car, par exemple pour un indice d’une valeur de 1000, ils ont le même impact sur la valeur de l’indice (5% de sa valeur car 50 points sur un indice d’une valeur de 1000 est aussi égale à 5%)
Cependant, lorsque l'indice subit des variations importantes, les résultats diffèrent.
Par exemple, si l'indice chute rapidement (valeur inférieure à 1000), le décrément en points aura un impact plus important que le décrément en pourcentage.
En revanche, lorsque l'indice affiche une performance positive (valeur supérieure à 1000), le décrément en points peut avoir moins d'impact.
2. Politique de pondération
La politique de pondération consiste à attribuer des poids différents aux composants de l'indice en fonction de divers critères d'importance relative.
Cette stratégie vise à tirer parti de la surperformance passée des moyennes et petites capitalisations par rapport aux grosses capitalisations européennes, dans d’autres cas elle peut être motivé uniquement par le besoin de simplification du processus de calcul de l’indice
3. Fréquence de décrémentation
La fréquence de décrémentation détermine à quelle fréquence les ajustements sont effectués sur l'indice à décrément. Elle peut varier de quotidienne, trimestrielle à annuelle.
Une fréquence plus élevée, telle que quotidienne, assure une régularité et une prévisibilité accrues des ajustements, ce qui permet aux investisseurs de mieux anticiper les mouvements de l'indice.
En revanche, une fréquence plus faible, comme annuelle, peut entraîner des ajustements plus significatifs à chaque occurrence, ce qui peut influencer davantage la performance globale de l'indice.
Conclusion
Vous comprenez désormais l’impact d’un indice à décrément sur la réalisation des gains d’un produit structuré.
Un indice à décrément est surtout utile pour réduire le cout de la couverture du risque dividende dans les produits structurés et ainsi pouvoir proposer des produits avec des coupons potentiels plus attractifs (sur le papier tout du moins), l’investisseur doit être vigilant quant à la probabilité de percevoir ces coupons
Il est primordial pour un investisseur d'évaluer le différentiel entre les dividendes perçus sur l’indice classique et le niveau de dividende synthétique de l’indice à décrément.
Cette analyse est produite par L'Observatoire Financier, Cabinet de Conseil en Investissements Financiers (CIF) enregistré à l'ORIAS sous le n°21006214. Elle constitue une analyse indépendante et ne constitue ni une recommandation personnalisée, ni un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement en produits structurés comporte un risque de perte en capital. Ne souscrivez jamais un produit que vous ne comprenez pas.