Les éléments qui définissent un produit structuré sont généralement une base obligataire (une obligation) et un partie optionnelle liée le plus souvent à un sous-jacent (l'option), à cela s'ajoute les composantes qui définissent la durée de votre investissement, le niveau de protection du capital (partiel ou total) et les potentiels frais associés.
L'objectif de cet article est de démystifier la nature et les composantes des produits structurés, en se focalisant particulièrement sur leur structure interne et la manière dont ils fonctionnent.
1. Comprendre la base : L’obligation dans les produits structurés
Au cœur de tout produit structurés se trouve une composante essentielle : l’obligation. Cette partie du produit structuré est fondamentale, car elle joue un rôle déterminant dans la protection du capital investi et la stabilité du produit.
Rôle de l'obligation et sa contribution à la sécurité du capital
Dans un produit structuré, l'obligation agit comme un pilier de stabilité.
Elle est conçue pour protéger le capital investi, offrant une base sécurisée sur laquelle les autres éléments plus risqués du produit peuvent être construits.
Typiquement, une partie significative du capital investi dans un produit structuré est allouée à cette composante obligataire.
Cette allocation a pour but de garantir, dans une certaine mesure et selon les spécificités du produit, le remboursement du capital initial à l'échéance du produit, réduisant ainsi le risque global de l'investissement.
Exemples d'Obligations utilisées dans les produits structurés
Pour illustrer le rôle de l'obligation dans les produits structurés, prenons quelques exemples :
Obligations Zéro Coupon :
Ces obligations sont émises à un prix inférieur à leur valeur nominale et ne versent pas d'intérêts périodiques.
Par exemple, une obligation zéro coupon pourrait être émise à 700 euros avec une valeur nominale de 1 000 euros à échéance sur 10 ans, offrant ainsi un gain potentiel de 300 euros.
Obligations avec Coupon Fixe :
Des produits comme les Obligations Assimilables du Trésor (OAT) en France sont un bon exemple. Elles versent un coupon fixe, fournissant ainsi des revenus réguliers et prévisibles.
Obligations avec Coupon Variable :
Ces obligations offrent un taux d’intérêt qui varie en fonction d'un indice de référence, tel que l'Euribor. Par exemple, une obligation pourrait offrir un taux d'intérêt égal à l'Euribor 6 mois plus 2%.
Ces exemples montrent comment les obligations, en fonction de leur type et de leurs caractéristiques, jouent un rôle dans la structure des produits structurés.
2. Le cœur du rendement : Les actifs sous-jacents
Au sein des produits structurés, les actifs sous-jacents représentent le moteur principal du rendement potentiel. Ces actifs, variés et dynamiques, sont soigneusement sélectionnés pour s'aligner avec les objectifs et le profil de risque de l'investisseur.
Variété des actifs sous-Jacents : actions, indices, taux d’intérêt
Les produits structurés peuvent incorporer une vaste gamme d'actifs sous-jacents, chacun apportant ses caractéristiques uniques au produit global. (Voir notre article détaillé sur les sous-jacents dans les produits structurés)
Parmi les plus courants, nous trouvons :
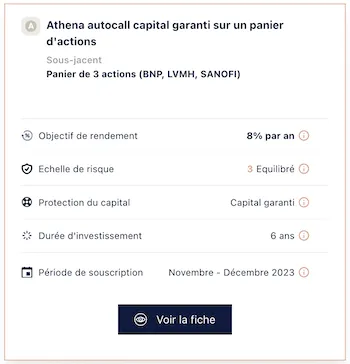
Exemple de produit structuré indexé sur un action
Les actions :
La performance de certaines actions individuelles peut être le moteur de rendement d'un produit structuré. Par exemple, un produit structuré peut être lié à la performance d'une action de grande entreprise technologique, capitalisant sur sa volatilité et son potentiel de croissance.
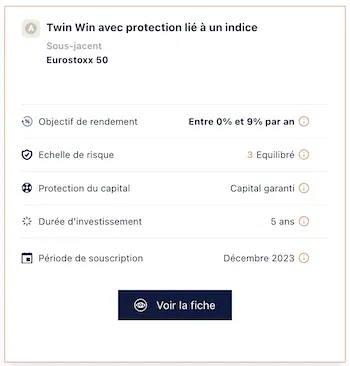
Exemple de produit structuré sur indice
Les indices boursiers :
Les indices, comme le CAC 40 en France ou encore l'EURO STOXX 50, offrent une exposition à un panier d'actions, réduisant ainsi le risque lié à un seul émetteur. Un produit structuré peut être conçu pour refléter la performance de ces indices, profitant de la diversification qu'ils offrent.
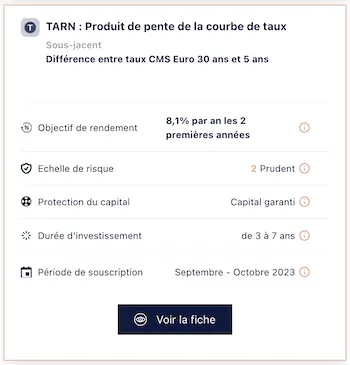
Exemple de produit structuré sur taux d'intérêt
Les Taux d’Intérêt :
Les variations des taux d'intérêt, comme l'Euribor ou le Taux Directeur de la BCE, peuvent également être utilisées comme actifs sous-jacents. Ces produits sont particulièrement intéressants dans des environnements économiques où les taux d'intérêt jouent un rôle prépondérant.
Influence des sous-jacents sur la performance des produits structurés
La performance des actifs sous-jacents est directement liée au rendement potentiel du produit structuré.
Un produit lié à un indice boursier volatile peut offrir un rendement élevé si l'indice connaît une hausse, mais il peut également exposer l'investisseur à un risque accru en cas de baisse du marché.
De même, un produit structuré axé sur les taux d'intérêt peut bénéficier d'un environnement de taux croissants, mais souffrir si les taux chutent.
3. Durée et Maturité
La durée et la maturité sont des aspects fondamentaux dans la conception et la sélection des produits structurés. Ces éléments influencent non seulement le rendement potentiel, mais aussi le profil de risque et la liquidité de l'investissement.
Importance de la durée dans les produits structurés
La durée d'un produit structuré détermine la période pendant laquelle l'investissement est maintenu avant son échéance. Cette durée peut varier considérablement, allant de quelques mois à plusieurs années, et a un impact direct sur le comportement du produit :
Risques et Rendements liés à la durée :
En général, plus la durée est longue, plus le potentiel de rendement est élevé, mais cela s'accompagne d'une exposition accrue aux fluctuations du marché et à d'autres risques.
Adéquation avec les objectifs d'investissement :
La sélection de la durée doit être alignée avec les objectifs financiers, l'horizon d'investissement et la tolérance au risque de l'investisseur.
La notion de remboursement anticipé
La durée de l'investissement peut également être écourtée par un mécanisme de remboursement anticipé, aussi nommé autocall.
Un remboursement anticipé dans les produits structurés est une clause qui permet à l'émetteur de rembourser l'investissement avant la date d'échéance prévue.
Ce remboursement se produit généralement lorsque certaines conditions liées à la performance du sous-jacent sont remplies, offrant ainsi un gain potentiel plus tôt que prévu.
Attention toutefois a bien regarder les conditions du rappel anticipé et évaluer les performances passées du sous-jacent.
Trop souvent, le rappel anticipé a de très faibles chances de se réaliser.
5. Protection du Capital Investi
La protection du capital est une caractéristique clé de nombreux produits structurés, visant à préserver le montant initial investi indépendamment des mouvements du marché.
Différentes formes de Protection du Capital
Les produits structurés offrent divers degrés de protection du capital, allant de la protection totale à la protection partielle :
Protection Totale du Capital : Garantit le remboursement intégral du capital investi à l'échéance, indépendamment de la performance des actifs sous-jacents.
=> Exemple de produits structurés à capital garanti
Protection Partielle du Capital : Offre une garantie de remboursement jusqu'à un certain seuil.
Par exemple, une protection à 80% signifie que l'investisseur récupérera au moins 80% de son capital initial, même en cas de baisse des actifs sous-jacents.
=> Exemple de produits structurés avec une protection partielle du capital
Ces mécanismes de protection du capital sont essentiels pour les investisseurs qui privilégient la sécurité de leur investissement initial, tout en recherchant un potentiel de rendement attractif.
6. Comprendre les risques inhérents aux produits structurés
Bien que les produits structurés puissent offrir des opportunités de rendement attractives, il est essentiel d'évaluer les risques associés.
Ces risques peuvent affecter la performance globale de l'investissement et doivent être considérés attentivement. (Voir notre article détaillé sur les risques des produits structurés)
Le Risque de crédit : Que se passe-t-il en cas de défaillance de l'émetteur ?
Le risque de crédit dans les produits structurés se réfère au risque que l'émetteur du produit ne puisse pas honorer ses obligations financières. (
En cas de défaillance de l'émetteur :
- Perte en Capital : L'investisseur peut subir une perte partielle ou totale du capital investi. Ceci est particulièrement pertinent si le produit offre une protection du capital conditionnée à la solvabilité de l'émetteur.
- Impact sur les rendements : Même en l'absence de faillite, une dégradation de la qualité de crédit de l'émetteur peut affecter le prix de marché du produit, entraînant une perte potentielle pour l'investisseur.
Risques de marché et de liquidité :
Les produits structurés sont également soumis aux risques de marché et de liquidité :
- Risque de Marché : Les fluctuations des prix des actifs sous-jacents peuvent affecter négativement la valeur du produit. Dans certains cas, cela peut entraîner une perte totale du montant investi.
- Risque de Liquidité : Certains produits structurés peuvent être difficiles à vendre avant leur échéance. Des conditions de marché défavorables peuvent rendre la liquidation du produit à un prix acceptable difficile, voire impossible.
7. Les frais associés aux produits structurés
Les frais liés aux produits structurés sont un autre aspect important à prendre en compte, car ils peuvent influencer significativement la rentabilité de l'investissement.
Types de frais et leur Impact sur la rentabilité
Les frais associés aux produits structurés peuvent inclure :
- Frais de Gestion et d'Administration : Ces frais couvrent les coûts de gestion du produit et peuvent réduire le rendement net pour l'investisseur.
- Frais de Structuration : Ces frais couvrent les coûts de montage du produit.
Il est essentiel pour les investisseurs de comprendre et de comparer les structures de frais des différents produits structurés :
- Transparence : Les émetteurs doivent fournir des informations claires et complètes sur tous les frais associés au produit.
- Comparaison : Les investisseurs doivent comparer les frais entre différents produits pour comprendre l'impact potentiel sur le rendement global ou être accompagné par un professionnel indépendant afin de bénéficier d’une analyse approfondie.
Une compréhension approfondie des risques et des frais associés aux produits structurés est cruciale pour prendre des décisions d'investissement éclairées. Dans la section suivante, nous aborderons comment ces produits peuvent être intégrés dans une stratégie d'investissement globale.
Conclusion
Avec l'accent croissant mis sur la personnalisation et la flexibilité, on peut s'attendre à ce que les produits structurés deviennent de plus en plus accessibles et compréhensibles pour un public plus large. Toutefois, cette évolution ira de pair avec la nécessité d'une réglementation plus stricte et d'une transparence accrue, afin de protéger les intérêts des investisseurs et de maintenir la stabilité du marché financier.
Les produits structurés représentent une option d'investissement sophistiquée et potentiellement lucrative, mais ils exigent une compréhension approfondie et une analyse minutieuse de la part des investisseurs. Avec une approche équilibrée et informée, ils peuvent constituer une composante précieuse d'une stratégie d'investissement diversifiée.
Cette analyse est produite par L'Observatoire Financier, Cabinet de Conseil en Investissements Financiers (CIF) enregistré à l'ORIAS sous le n°21006214. Elle constitue une analyse indépendante et ne constitue ni une recommandation personnalisée, ni un conseil en investissement. Les performances passées ne préjugent pas des performances futures. Tout investissement en produits structurés comporte un risque de perte en capital. Ne souscrivez jamais un produit que vous ne comprenez pas.